

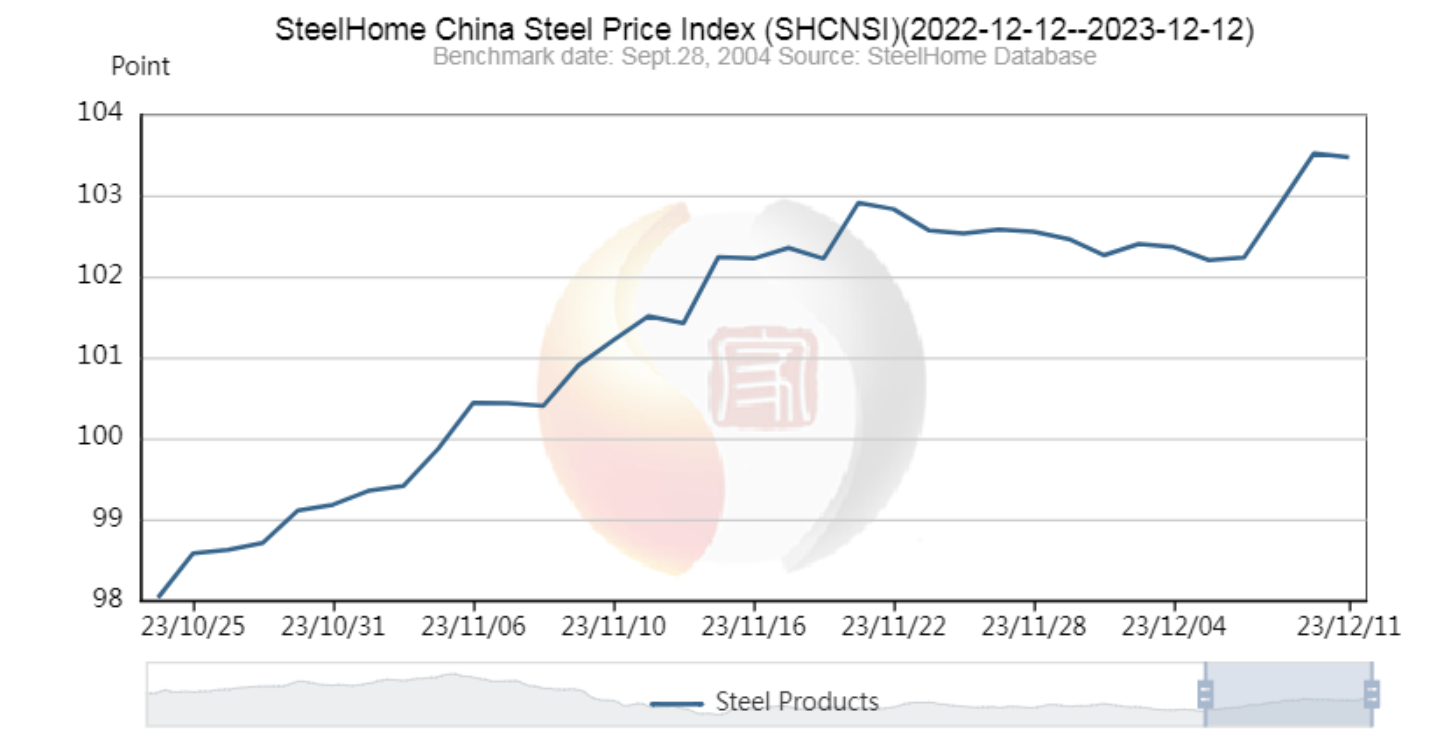
 Текущая ситуация на рынке стали характеризуется медленным, но устойчивым восстановлением. Прогнозируется, что мировой спрос на сталь снова вырастет в предстоящем году, хотя высокие процентные ставки и другие международные факторы, а также забастовка американских авторабочих в Детройте, штат Мичиган, продолжают влиять на колебания спроса и цен, определяя будущее сталелитейной промышленности.
Сталелитейная промышленность является незаменимым индикатором состояния мировой экономики. Недавняя рецессия в США, высокие темпы инфляции и проблемы с цепочками поставок, как внутри страны, так и во всем мире, являются основными факторами, влияющими на ситуацию на рынке стали, хотя, похоже, они не смогут подорвать постепенное улучшение спроса на сталь и темпов роста в большинстве стран, наблюдавшиеся до 2023 года.
После восстановления на 2,3% в 2023 году Всемирная ассоциация производителей стали (worldsteel) прогнозирует рост мирового спроса на сталь на 1,7% в 2024 году, согласно последнему краткосрочному прогнозу (SRO). Хотя в Китае, ведущей мировой сталелитейной отрасли, ожидается замедление роста, большинство стран мира ожидают увеличения спроса на сталь. Кроме того, Международный форум по нержавеющей стали (worldstainless) прогнозирует рост мирового потребления нержавеющей стали на 3,6% в 2024 году.
В США, где постпандемическое восстановление экономики завершилось, производственная активность замедлилась, но рост должен продолжиться в таких секторах, как общественная инфраструктура и производство энергии. После падения на 2,6% в 2022 году потребление стали в США восстановилось на 1,3% в 2023 году и, как ожидается, снова вырастет на 2,5% к 2024 году.
Однако одним из непредвиденных факторов, который может существенно повлиять на сталелитейную промышленность до конца этого года и в 2024 году, является продолжающийся трудовой спор между профсоюзом работников автомобильной промышленности (UAW) и «большой тройкой» автопроизводителей — Ford, General Motors и Stellantis.
Чем дольше длится забастовка, тем меньше производится автомобилей, что приводит к снижению спроса на сталь. По данным Американского института железа и стали, сталь составляет более половины компонентов среднего автомобиля, и почти 15% внутренних поставок стали в США приходится на автомобильную промышленность. Снижение спроса на горячекатаную и листовую сталь, а также сокращение объемов стального лома в автомобильной промышленности могут вызвать значительные колебания цен на рынке.
Из-за большого объема металлолома, обычно образующегося в автомобильной промышленности, снижение производства и спроса на сталь в связи с забастовкой может привести к резкому росту цен на металлолом. В то же время, тысячи тонн неиспользованной продукции, остающейся на рынке, приводят к падению цен на сталь. Согласно недавнему отчету EUROMETAL, цены на горячекатаную и горячеоцинкованную сталь начали снижаться за несколько недель до забастовки UAW и достигли самых низких уровней с начала января 2023 года.
В отчете Worldsteel отмечается, что продажи легковых автомобилей и автомобилей малой грузоподъемности в США восстановились на 8% в 2023 году и, по прогнозам, вырастут еще на 7% в 2024 году. Однако неясно, насколько сильно забастовка может повлиять на продажи, производство и, следовательно, на спрос на сталь.
Дата публикации: 12 декабря 2023 г.
